Cómo calcular retorno inmobiliario con precisión
15 de noviembre de 2026
Un apartamento en preventa puede verse atractivo por su precio de entrada, pero el verdadero criterio de compra está en los números. Calcular retorno inmobiliario permite distinguir entre una propiedad que solo luce bien en una presentación comercial y una inversión capaz de producir renta, valorización y liquidez al momento de vender.
Para un inversionista que compra desde Estados Unidos, España o cualquier mercado de Latinoamérica, la fórmula no es idéntica en cada ciudad. La demanda turística de Punta Cana o Cancún exige revisar la operación de renta corta; en Ciudad de México, Cartagena, Panamá o Medellín, también pesan la demanda residencial, la movilidad, la oferta futura y el perfil del arrendatario. El cálculo debe adaptarse al activo y a su ubicación.
Qué significa calcular retorno inmobiliario
El retorno inmobiliario expresa cuánto gana o puede ganar un comprador frente al dinero que invierte. No se trata solo del canon mensual. Una lectura completa considera tres fuentes: renta neta, valorización y utilidad potencial en una venta futura.
La primera medida que muchos compradores revisan es la rentabilidad bruta. Se calcula dividiendo los ingresos anuales estimados por renta entre el precio de compra del inmueble y multiplicando el resultado por 100.
Rentabilidad bruta = ingresos anuales por renta / precio de compra x 100
Si una unidad se compra en USD 180.000 y genera USD 1.350 mensuales en arriendo tradicional, el ingreso anual sería de USD 16.200. La rentabilidad bruta sería 9%. Es un primer filtro útil, pero no es el rendimiento que llega al bolsillo.
La rentabilidad neta descuenta los costos necesarios para sostener el inmueble. En proyectos nuevos, esta cifra suele ser más relevante que la bruta porque compara oportunidades de forma realista.
Rentabilidad neta = ingreso anual neto / inversión total x 100
La inversión total no debe limitarse al valor publicado. Incluye cuota inicial, pagos durante construcción, crédito si aplica, gastos de cierre, impuestos, mobiliario, adecuaciones y costos de puesta en marcha. En renta corta, el presupuesto inicial normalmente también debe contemplar decoración, lencería, fotografía, tecnología de acceso y fondo para reposiciones.
Los costos que cambian el retorno real
Un error frecuente es usar la renta proyectada por el desarrollador como si fuera utilidad. Una proyección comercial puede servir como referencia, pero el inversionista debe convertirla en flujo neto con escenarios prudentes.
Entre los costos más habituales están la administración o HOA, impuestos prediales, seguro, mantenimiento, comisión de administración, reparaciones, servicios incluidos, plataformas de reserva y periodos sin ocupación. Si la compra se financia, se debe agregar el costo financiero y revisar cómo afecta el flujo mensual.
Pensemos en una unidad de USD 180.000 destinada a renta corta. Si produce USD 24.000 al año, la rentabilidad bruta es 13,3%. Sin embargo, al descontar USD 3.000 de administración y mantenimiento, USD 1.800 de impuestos y seguro, USD 4.800 de operación y plataformas, y USD 2.400 por reservas para vacancia y reparaciones, quedan USD 12.000 netos. Sobre una inversión total de USD 190.000, incluyendo cierre y amoblamiento, la rentabilidad neta pasa a 6,3%.
La diferencia no invalida la inversión. La vuelve comparable. Un activo con 6,3% neto, buena demanda y potencial de valorización puede ser más sólido que uno que anuncia 10% bruto pero depende de una ocupación difícil de alcanzar o tiene gastos de operación elevados.
Vacancia y ocupación: no use el mejor escenario
Para renta residencial, estime al menos un periodo razonable de vacancia entre contratos y considere eventuales descuentos de colocación. Para renta turística, trabaje con una ocupación promedio anual, no con los meses de mayor demanda.
Una propiedad frente al mar puede registrar tarifas altas en temporada, pero su desempeño anual depende de la estacionalidad, conectividad aérea, competencia de unidades similares y calidad operativa. En destinos como Tulum, Playa del Carmen, Cancún, Santa Marta o Punta Cana, la rentabilidad cambia de forma importante cuando se incorpora una administración profesional o, por el contrario, cuando el propietario intenta operar a distancia sin estructura local.
Cómo calcular retorno inmobiliario en proyectos de preventa
La preventa incorpora una variable que no existe de la misma forma en un inmueble listo: el tiempo. El comprador compromete capital hoy para recibir una unidad en el futuro, por lo que debe medir el rendimiento sobre los pagos realizados y no solamente sobre el valor total del apartamento.
Suponga una compra de USD 150.000 con un plan de 30% durante obra y 70% contra entrega. Si al recibir la unidad el mercado reconoce un valor de USD 180.000, existe una valorización teórica de USD 30.000. Pero para decidir bien hay que revisar si esa valorización responde a comparables reales, avance de infraestructura, absorción del proyecto y precios vigentes de unidades similares, no solo a una expectativa de venta.
También conviene calcular el retorno anualizado. Ganar 20% en dos años no equivale a ganar 20% en cuatro. Una aproximación sencilla consiste en dividir el retorno total entre los años de inversión, aunque para operaciones con pagos escalonados resulta más preciso analizar el flujo de caja por fechas.
En preventa, los factores que normalmente sostienen la valorización son la entrada a precio de lanzamiento, una ubicación con demanda comprobable, un producto escaso en su segmento, avance visible de obra y una entrega alineada con el mercado. No toda preventa se valoriza al mismo ritmo. Si se concentra demasiada oferta de estudios o unidades turísticas en una misma zona, la competencia puede presionar tarifas y reventa.
No confunda valorización con ganancia disponible
La plusvalía se vuelve ganancia cuando se concreta una venta o cuando el mercado permite refinanciar bajo condiciones favorables. Antes de dar por hecho ese retorno, considere costos de comercialización, impuestos aplicables, gastos legales y el plazo real de venta.
Por eso es útil analizar tres precios: el precio de compra, el precio de mercado actual de comparables y el precio neto que recibiría después de vender. Esta última cifra es la que define la utilidad efectiva.
Flujo de caja: el indicador que protege la inversión
Una propiedad puede valorizarse y, al mismo tiempo, exigir aportes mensuales del propietario. Esto no siempre es negativo, especialmente cuando se trata de una segunda vivienda o una compra patrimonial de largo plazo. Pero debe ser una decisión consciente.
El flujo de caja mensual se obtiene al restar del ingreso por renta todos los gastos operativos y financieros. Si hay crédito, compare la cuota del préstamo con el ingreso neto esperado. Un flujo positivo ofrece mayor flexibilidad ante vacancias; un flujo negativo requiere capacidad financiera para sostener el activo sin depender de una venta apresurada.
Para comparar proyectos nuevos, construya tres escenarios. El conservador usa menor renta, mayor vacancia y costos superiores; el esperado refleja el comportamiento normal del mercado; el optimista contempla una ocupación y valorización favorables. Si el proyecto solo funciona en el escenario optimista, hay una señal para revisar precio, forma de pago o estrategia de renta.
Qué revisar antes de usar cualquier calculadora
Una calculadora puede ordenar cifras, pero la calidad del resultado depende de los datos. Antes de proyectar retorno, valide la etapa del proyecto, fecha estimada de entrega, reglamento de propiedad horizontal, posibilidad de renta corta, administración proyectada, inventario competidor y precios de cierre en la zona.
En compras internacionales, agregue el riesgo cambiario, reglas tributarias del país donde se ubica el activo y costos de transferir fondos. Un retorno atractivo en moneda local puede comportarse de forma distinta al medirlo en dólares, especialmente si su objetivo es proteger patrimonio o repatriar utilidades.
También es recomendable separar el rendimiento financiero del uso personal. Si planea ocupar la propiedad varias semanas al año, reduzca las noches disponibles para renta. La segunda vivienda puede tener un valor personal alto, pero no debe presentarse como una inversión de renta pura.
La mejor decisión no siempre es la de mayor porcentaje
Un 8% neto en una zona consolidada, con desarrollador confiable, administración clara y demanda diversificada, puede ser preferible a un 11% proyectado en un mercado saturado o con información insuficiente. El retorno debe leerse junto con el riesgo, la liquidez y el horizonte de permanencia.
En Sala de Ventas, comparar proyectos nuevos por ubicación, etapa, tipología y precio ayuda a aterrizar estas variables antes de avanzar con una reserva. La conversación adecuada con el desarrollador debe incluir rentas comparables, costos de operación, reglamento de uso y calendario de pagos, no solo el precio de lanzamiento.
El mejor cálculo no busca justificar una compra. Busca revelar si esa propiedad encaja con su objetivo: generar renta mensual, capturar valorización, diversificar patrimonio o disfrutar una segunda vivienda sin poner en riesgo su flujo de caja.
Algunos proyectos inmobiliarios para evaluar
EN CONSTRUCCIÓN
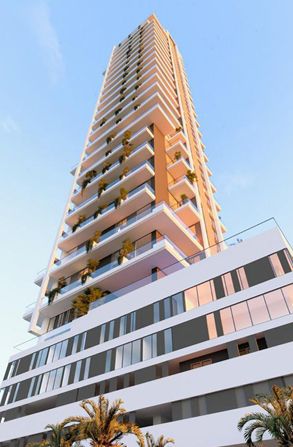
📍 Cartagena - Colombia
💰 Desde: $159.394 USD
📉 CI: 40% diferida a 39 meses
📐 Desde: 30 m²
📐 Hasta: 52 m²
🛏️ Suites hoteleras
🧳 Turístico
👨💼 Operador: SI
EN CONSTRUCCIÓN

📍 Cartagena - Colombia
💰 Desde: $130.303 USD
📉 CI: 25% diferida a 30 meses
📐 Desde: 300 m²
📐 Hasta: 746 m²
🟩 Lotes desde 300 a 746 m2
🧳 Turístico
👨💼 Operador: Opc
EN CONSTRUCCIÓN

📍 Santa Marta - Colombia
💰 Desde: $107.879 USD
📉 CI: 30% diferida a 21 meses
📐 Desde: 33.6 m²
📐 Hasta: 70 m²
🛏️ Estudios y de 1 Hab + Estudio
🧳 Turístico
👨💼 Operador: Opc
🏚️ IO Local : 66 %
🧑 ROI : Autónomo
EN CONSTRUCCIÓN

📍 Santa Marta - Colombia
💰 Desde: $206.061 USD
📉 CI: 10% diferida a 15 meses
📐 Desde: 59.75 m²
📐 Hasta: 84.15 m²
🛏️ Apartasuites
🧳 Turístico
👨💼 Operador: Opc
🏚️ IO Local : 66 %
🧑 ROI : Autónomo
SOBRE PLANOS

📍 Ciudad de Panamá - Panamá
💰 Desde: 265.000 USD
📉 CI: 30% diferida a 24 meses
📐 Desde: 53 m²
📐 Hasta: 58 m²
🛏️ Conso suites de 1 habitación
🧳 Uso: Mixto
👨💼 Operador: Opc
🏚️ IO Local : 62 %
🧑 ROI : Autónomo
SOBRE PLANOS

📍 Ciudad de Panamá - Panamá
💰 Desde: 185.000 USD
📉 CI: 30% diferida a 24 meses
📐 Desde: 45 m²
📐 Hasta: 116 m²
🛏️ Unidades de 1 y 3 alcobas
🧳 Turístico
👨💼 Operador: SI
🏚️ IO Local : 62 %
🧑 ROI : ≈ 8 %
EN CONSTRUCCIÓN

📍 Ciudad de Panamá - Panamá
💰 Desde: 184.000 USD
📉 CI: 30% diferida a 24 meses
📐 Desde: 51 m²
📐 Hasta: 116 m²
🛏️ Unidades de 1, 2 y 3 alcobas
🧳 Turístico
👨💼 Operador: Opc
🏚️ IO Local : 62 %
🧑 ROI : Autónomo
EN CONSTRUCCIÓN

📍 Playa del Carmen - México
💰 Desde: $376.000 USD
📉 Se financia: 60% - En Construcción
📐 Desde: 77.8 m²
📐 Hasta: 293 m²
🛏️ Unidades de 1, 2 y 3 recámaras
🧳 Uso: Mixto
👨💼 Operador: Opc
🏚️ IO Local : 75.6 %
🧑 ROI : Autónomo
SOBRE PLANOS

📍 Playa del Carmen - México
💰 Desde: $168.000 USD
📉 Se financia: 60% - En Construcción
📐 Desde: 26.8 m²
📐 Hasta: 87 m²
🛏️ Unidades Lofts, 1 y 2 recámaras
🧳 Uso: Mixto
👨💼 Operador: Opc
🏚️ IO Local : 75.6 %
🧑 ROI : Autónomo
SOBRE PLANOS

📍 Mérida - México
💰 Desde: $25.882 USD
📉 CI: 88% diferida a 24 meses
📐 Desde: 250 m²
📐 Hasta: 500 m²
🟩 Lotes de 250, 225, 300 y 500 m2
📐 Lotes urbanizados
TERMINADO

📍 Tulum - México
💰 Desde: $410.588 USD
📉 Para entrega inmediata
📐 Desde: 88.8 m²
📐 Hasta: 170.69 m²
🛏️ Unidades de 2 alcobas
🧳 Uso: Mixto
👨💼 Operador: Opc
🏚️ IO Local : 69 %
🧑 ROI : Autónomo
|